Les taux directeurs des Festhypotheken en Suisse ont franchi la barre des 2 pour cent au troisième trimestre 2026, malgré le maintien du taux directeur de la Banque nationale suisse à 0 pour cent, sous l’effet conjugué de la hausse des taux sur les marchés internationaux et de la revalorisation continue des prix immobiliers.
Hausse des taux et pressions du marché international des capitaux
Les coûts de financement pour l’acquisition d’un logement en Suisse ont connu une progression notable au cours des derniers mois. Selon le baromètre des hypothèques du comparateur Comparis pour le troisième trimestre, les taux indicatifs pour une Festhypothek à dix ans se sont établis à 2,07 pour cent à la fin du mois de septembre, franchissant ainsi pour la première fois de l’année le seuil des 2 pour cent.
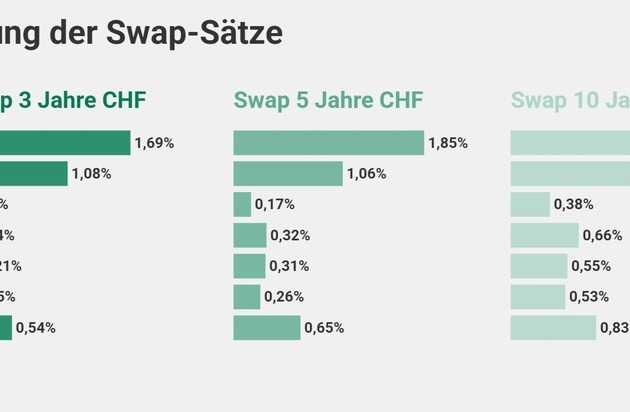
Cette augmentation intervient alors que la Banque nationale suisse (BNS) a choisi de maintenir son taux directeur à 0 pour cent lors de sa décision du 24 septembre 2026. Pour expliquer ce décalage, les experts soulignent l’influence grandissante des marchés extérieurs. Les rendements des obligations d’État américaines et européennes ont progressé, avec des rendements pour les obligations fédérales suisses à dix ans passant de 0,31 à 0,59 pour cent, tandis que la Réserve fédérale américaine (Fed) a relevé son taux directeur de 0,25 point de pourcentage en septembre pour le porter entre 3,75 et 4 pour cent. Ce resserrement monétaire mondial se répercute directement sur le marché des capitaux helvétique et renchérit le coût de refinancement des établissements bancaires par le biais des taux swap.
Dirk Renkert a indiqué : « La hausse des taux d’intérêt à l’étranger se fait également ressentir de plus en plus sur le marché des capitaux suisse. C’est pourquoi les hypothèques fixes deviennent plus chères, bien que la BNS maintienne son taux directeur à 0 pour cent. »
La répercussion s’observe sur l’ensemble des maturités. Les Festhypotheken à cinq ans ont grimpé de 1,52 à 1,90 pour cent (soit une hausse de 0,38 point de pourcentage), tandis que les formules à trois ans affichent une moyenne de 1,75 pour cent contre 1,32 pour cent au trimestre précédent. Parallèlement, les taux SARON de premier rang sont demeurés stables, oscillant entre 0,8 et 1,2 pour cent, ce qui pousse une frange d’emprunteurs, dont la proportion est passée de 19 à 21 pour cent selon les données du service hypothécaire de Comparis, à se tourner vers ces solutions variables.
Dynamique persistante des prix et pénurie de logements
Malgré le renchérissement du crédit hypothécaire, la demande pour la pierre ne faiblit pas. Le dernier indice des prix de transaction de Raiffeisen, établi en collaboration avec le Swiss Real Estate Datapool (SRED), indique que les maisons individuelles se sont renchéries de 2,0 pour cent au troisième trimestre par rapport au trimestre précédent, tandis que le stock-logement (propriété par étages) a progressé de 1,7 pour cent. En glissement annuel, les hausses atteignent 3,6 pour cent pour les maisons et 5,9 pour cent pour les appartements en copropriété.
D’autres institutions confirment cette trajectoire à travers des méthodologies distinctes. L’indice des prix immobiliers d’IAZI (Private Real Estate Price Index), fondé sur des transactions de gré à gré effectives, évalue quant à lui la progression trimestrielle à 0,8 pour cent pour l’ensemble du Wohneigentum, avec une augmentation annuelle de 3,3 pour cent. Dans le même temps, un autre rapport sectoriel du CIFI (CIFI Private Property Price Index) relève également une hausse trimestrielle de 0,8 pour cent et une progression annuelle de 3,3 pour cent pour les acheteurs de logements. Quant aux immeubles de placement, mesurés par l’indice IAZI Investment Real Estate Price Index qui intègre immeubles collectifs et biens à usage mixte, ils affichent une hausse encore plus prononcée de 1,4 pour cent sur trois mois et de 4,5 pour cent sur un an, soutenus par la recherche de rendements dans un environnement de liquidités abondantes.
Disparités régionales et stratégies des acheteurs face au risque
L’évolution des prix se manifeste de manière hétérogène sur le territoire suisse. Pour les maisons individuelles, le canton de Zürich (+4,8 pour cent) et la Suisse romande (+4,6 pour cent) enregistrent les plus fortes croissances annuelles, tandis que la Suisse orientale (+3,5 pour cent) et la Suisse méridionale (+3,3 pour cent) affichent des progressions moindres. En ce qui concerne les appartements en copropriété, c’est la Suisse méridionale qui se distingue avec un bond de 7,4 pour cent, alors que la région lémanique se contente d’une progression marginale de 0,4 pour cent. Par type de commune, les zones touristiques concentrent la plus forte pression sur le stock-logement avec une augmentation de 7,9 pour cent en un an, alors que les maisons en centre-ville affichent la plus forte hausse pour ce segment à 5,2 pour cent.
| Segment immobilier | Évolution trimestrielle (Q3 2026) | Évolution annuelle |
|---|---|---|
| Maisons individuelles (Raiffeisen) | +2,0 % | +3,6 % |
| Propriété par étages (Raiffeisen) | +1,7 % | +5,9 % |
| Logement en propriété (IAZI / CIFI) | +0,8 % | +3,3 % |
| Immeubles de placement (IAZI) | +1,4 % | +4,5 % |
Pour le chef économiste de Raiffeisen, Fredy Hasenmaile, cette vigueur s’explique par des fondamentaux structurels. Fredy Hasenmaile a expliqué : « La hausse modérée des taux d’intérêt ne suffit toutefois pas à inverser la forte dynamique des prix sur le marché de l’immobilier résidentiel ; l’offre est et reste trop restreinte pour cela. » Les données sur les constructions et les taux de vacance corroborent ce constat : le taux de vacance national a reculé début juin pour la sixième fois consécutive pour atteindre 0,9 pour cent (représentant de nombreux logements vacants, dont une part importante de logements en propriété), limitant les options disponibles pour les ménages.
Face à ces conditions, les acquéreurs ajustent leurs montages financiers. Les données de Comparis rappellent par ailleurs que les conditions publiées sous forme de taux indicatifs restent négociables. Fin septembre, les meilleurs taux négociés par l’intermédiaire de leur service pour des durées de dix ans s’établissaient à 1,60 pour cent, soit bien en deçà de la moyenne du marché, illustrant l’importance d’une mise en concurrence active des établissements de crédit.
À lire aussi