Le marché du logement neuf en Norvège traverse sa quatrième année de crise historique, plombé par des taux d’intérêt élevés et un stock important de biens invendus. Alors que les ventes s’effondrent dans plusieurs comtés, la production publique et les grands chantiers d’infrastructures soutiennent l’ensemble du secteur de la construction.
Un niveau d’activité historiquement bas pour le logement neuf en Norvège
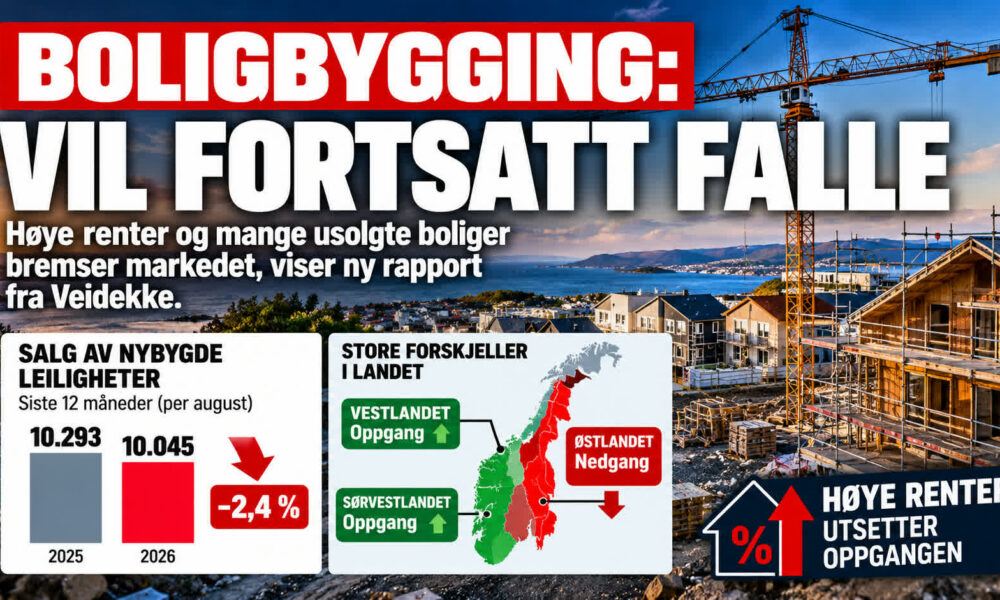
Le troisième trimestre de 2026 s’inscrit comme le deuxième plus faible jamais enregistré pour les ventes de logements neufs depuis le début des mesures trimestrielles en 1999, selon les données publiées par la Boligprodusentenes Forening. Les mises en chantier suivent la même tendance critique. Au cours des douze derniers mois, moins de 14 000 logements neufs ont été vendus, alors que le besoin annuel du pays est estimé à plus de 28 000 unités par les analyses du Prognosesenteret.
Nous sommes dans la quatrième année d’une construction de logements historiquement faible, a souligné Maria Hoff, directrice générale par intérim de la Boligprodusentenes Forening, en prévenant qu’un tel déficit prolongé intensifie la pression sur les marchés de l’achat et de la location.
Des contrastes régionaux profonds entre Troms, Vestfold et le Vestlandet
La crise immobilière frappe les régions norvégiennes avec une intensité très inégale. Dans le Vestfold, l’effondrement est tout aussi spectaculaire : le comté affiche un besoin annuel de plus de 1 200 logements mais n’en lance qu’une fraction, se dirigeant vers un déficit annuel de 1 045 unités. En voisine, le Télémark subit une baisse de ses ventes de logements neufs sur un an.
À l’inverse, le Vestlandet et le Sørvestlandet vont à contre-courant de la tendance nationale. Du côté des entreprises, des acteurs comme le groupe Jos Gruppen à Eidsvoll constatent l’extrême pression sur leurs marges. Jon-Olav Engebretsen Sigvartsen, propriétaire et dirigeant du groupe, indique que les effectifs de filiales ont dû être réduits de moitié face à la hausse des coûts des matériaux et des taux d’intérêt.
La flambée des bâtiments publics et des infrastructures contrebalance la crise résidentielle
Malgré la récession dans le secteur résidentiel, l’industrie globale de la construction et des travaux publics profite d’un dynamisme marqué dans le secteur non résidentiel. D’après la dernière analyse de marché du groupe Veidekke, la production des entrepreneurs norvégiens devrait croître de 7 % en 2026, puis de 3 % en 2027, en raison d’un report d’activité vers les bâtiments publics et les infrastructures.

Les projets hospitaliers représentent environ les deux tiers de cette progression, complétés par des investissements majeurs dans les transports, l’énergie ainsi que les réseaux d’eau et d’assainissement.
L’essor est à la fois un peu plus fort et un peu plus large que ce que nous avions prévu au printemps. Les bâtiments publics bénéficient d’un élan net, et d’importants investissements dans les transports, l’énergie ainsi que l’eau et l’assainissement maintiennent l’activité à flot.
Les exigences de la filière face au blocage des taux d’intérêt
Pour les professionnels et les organisations professionnelles, aucun rebond durable de la construction résidentielle ne se matérialisera tant que le coût du crédit restera élevé. Kristoffer Eide Hoen, analyste en chef chez Veidekke, note que la persistance de taux directeurs élevés et le stock de logements invendus continuent de retarder la reprise, soulignant que le marché norvégien subit les répercussions de tensions géopolitiques et inflationnistes plus larges, à l’instar des conflits au Moyen-Orient.
Face à cette situation, la Boligprodusentenes Forening réclame des mesures d’urgence de la part des pouvoirs publics. Les professionnels demandent un recours renforcé à la Husbanken (la banque publique du logement), une hausse des subventions pour les logements sociaux en location, et des assouplissements de la réglementation sur les prêts immobiliers qui tiennent compte de la basse consommation énergétique des constructions neuves. La filière exige en outre des procédures de planification plus rapides et un partage des coûts d’infrastructure publique pour que les acquéreurs ne supportent pas seuls la charge financière des aménagements collectifs.
À ne pas manquer