Le Parti travailliste néo-zélandais a dévoilé le 1er octobre 2026 sa proposition de loi Fair Go
à Auckland, visant à interdire les assurances automobiles superflues, les frais cachés et les abonnements difficiles à résilier.
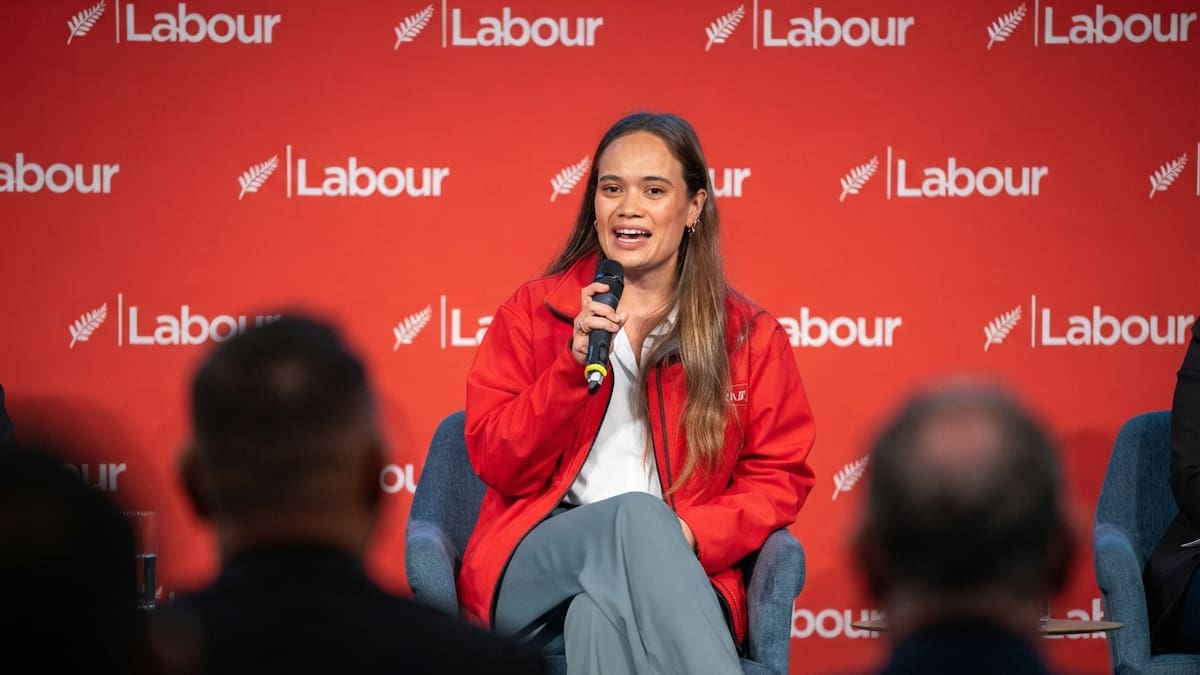
Le projet législatif a été présenté par le chef du Parti travailliste Chris Hipkins et la députée de Manurewa Arena Williams lors d’un déplacement au Māngere Budgeting Services Trust, dans le sud d’Auckland. Cette initiative cible les ventes d’assurances facultatives et les commissions non divulguées dans les concessions automobiles.
Certains ménages se rendent chez les concessionnaires en prévoyant de dépenser entre 13 000 et 15 000 dollars pour un véhicule basique, avant de faire face à des remboursements totaux dépassant 50 000 dollars en raison d’options et de crédits annexes, selon les données partagées par Arena Williams.
Le texte cible les frais cachés
Le projet obligerait les entreprises à afficher le coût global dès le départ et à éliminer ce que les promoteurs qualifient de junk insurance
.
Arena Williams a déclaré selon Insurance Business : On ne peut plus vendre d’assurances inutiles, et les frais qui s’accumulent au fil du temps doivent avoir un sens. Ils doivent être annoncés clairement dès le début pour que les whānau puissent comparer et faire la meilleure affaire.
Le texte s’attaque également au phénomène du drip pricing
, qui consiste à attirer les clients avec un tarif d’appel minimal avant d’ajouter de manière incrémentielle des frais obligatoires lors du paiement.
Les autorités financières renforcent la surveillance
En août 2026, la Financial Markets Authority (FMA) a publié une étude thématique portant sur neuf assureurs et divers produits de protection, révélant d’importantes lacunes dans le contrôle des intermédiaires et la transparence des ventes.
Le directeur de la FMA, Michael Hewes, a pointé du doigt les décalages entre les procédures décrites par les assureurs et la réalité observée sur le terrain. Déjà en 2021, la Commerce Commission avait épinglé les ventes additionnelles de financement automobile.
Michael Hewes a indiqué selon Insurance Business : Lorsque des produits sont vendus par l’intermédiaire d’intermédiaires, les assureurs ont toujours besoin de systèmes, de contrôles et d’une surveillance robustes pour garantir que les consommateurs sont traités équitablement. Nous avons constaté un écart récurrent entre les politiques, les processus, les systèmes et les contrôles décrits par les assureurs et la manière dont ils fonctionnaient dans la pratique.
Les milieux professionnels émettent des réserves
Le directeur général de Consumer NZ, Jon Duffy, a salué une initiative alignée sur les standards internationaux qu’il qualifie de de pointe, citant l’Australie comme modèle de référence. Lara Dolan, du Māngere Budgeting Services Trust, a également rappelé l’urgence de freiner le surendettement des ménages.
La directrice générale de Retail NZ, Carolyn Young, s’est interrogée sur la distinction entre les frais logistiques légitimes et les surcoûts injustifiés, tout en exprimant l’opposition de son organisation à une interdiction totale des surtaxes sur les cartes de crédit et de débit. Greig Epps, de l’Imported Motor Vehicle Industry Association, a quant à lui averti qu’il ne fallait pas pénaliser l’ensemble des entreprises responsables pour des cas d’inconduite isolés.
L’analyste Chris Wilkinson estime pour sa part que ces principes directeurs s’inscrivent dans une tendance mondiale déjà visible au Royaume-Uni et dans l’Union européenne.
Arena Williams a affirmé selon The New Zealand Herald : Les gens ne demandent pas grand-chose. Dites-leur simplement le vrai prix dès le départ et faites en sorte qu’il soit aussi facile de quitter un abonnement ou une adhésion qu’il l’a été de s’y inscrire.
Pour aller plus loin