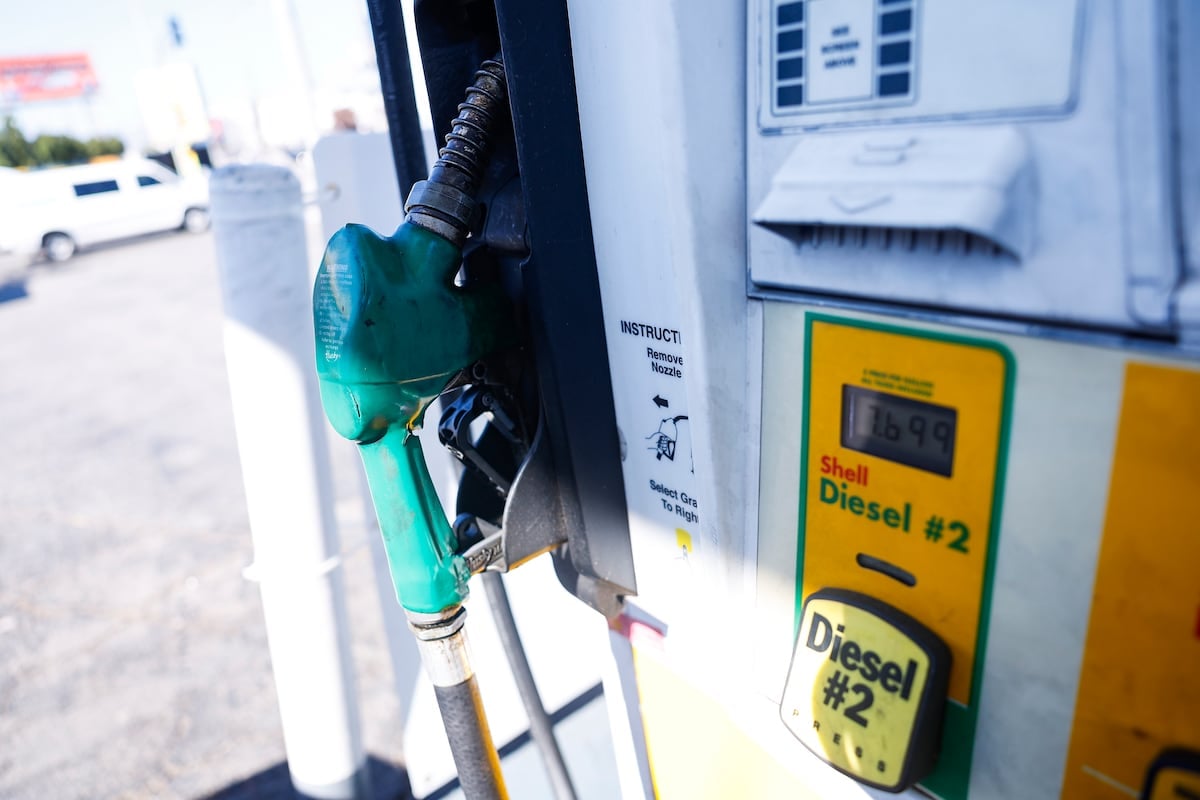
L’inflation aux États-Unis s’est accélérée pour atteindre 3,7 % en glissement annuel en septembre, contre 3,4 % en août, sous l’effet d’une forte hausse des prix de l’essence. Ce rebond des coûts ravive les tensions sur le pouvoir d’achat à l’approche des élections de mi-mandat et complique les décisions de la Réserve fédérale.
Ce rythme plus rapide que le mois précédent, où la progression s’était limitée à 0,4 %, éloigne davantage l’indicateur de l’objectif de 2 % visé par la banque centrale américaine, selon l’analyse publiée par la presse. La persistance de ces pressions inflationnistes pèse directement sur le climat financier à quelques semaines du scrutin du 3 novembre. Les électeurs retourneront aux urnes le 3 novembre avec des préoccupations financières très proches de celles de novembre 2024, lorsque le président Donald Trump a battu la démocrate Kamala Harris en affirmant que l’économie irait mieux sous sa direction.
La flambée de l’essence et des carburants pèse sur les ménages
Le principal moteur de cette accélération réside dans le secteur énergétique. L’indice mesurant le coût de l’essence a bondi de 9,1 % en septembre par rapport à août, représentant à lui seul plus de la moitié de la hausse globale de l’indice des prix à la consommation. Sur une période de douze mois, les tarifs des carburants affichent une progression de 34,2 %. Cette envolée reflète les répercussions prolongées du conflit en cours sur les approvisionnements en provenance du Moyen-Orient, le pétrole de type Brent se négociant aux alentours de 106 dollars le baril, tandis qu’un rapport d’Investing.com note qu’un galon d’essence est passé de 4,157 à 4,465 dollars au cours du mois.
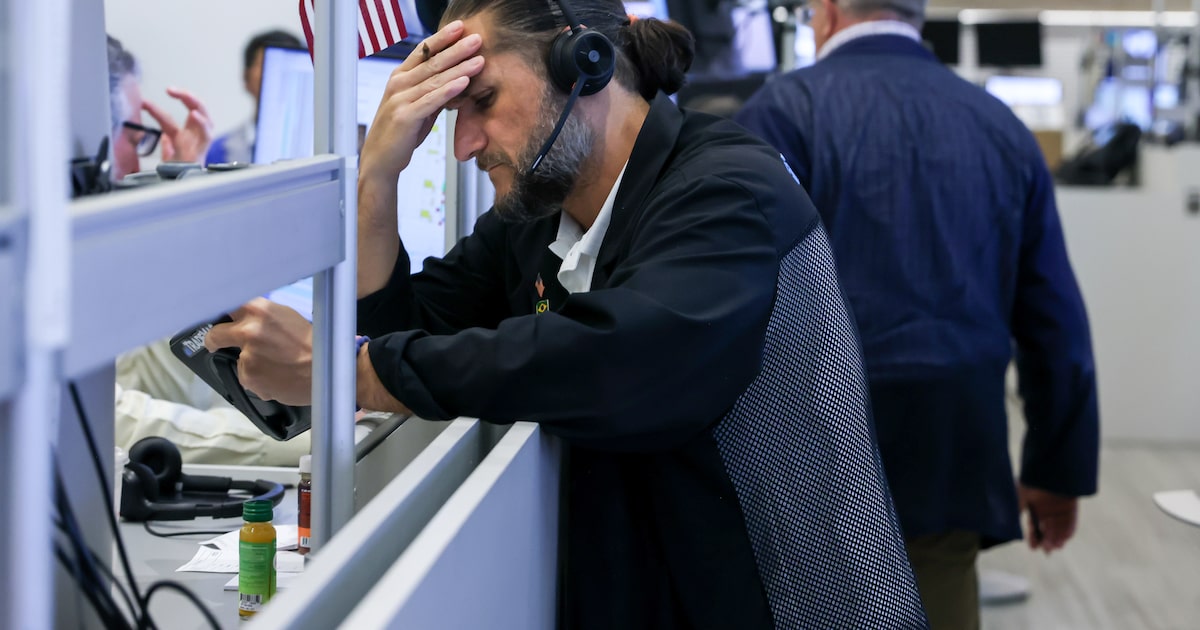
Au-delà des seules stations-service, le renchérissement du transport s’est répercuté sur d’autres postes de dépenses. Le secteur agricole et routier subit également ces tensions, le prix du diésel s’étant durablement installé au-dessus de 6,50 dollars le gallon, un niveau particulièrement pénalisant pour les exploitants et les transporteurs, ainsi que le relèvent les autorités statistiques.
L’élargissement de l’inflation sous-jacente inquiète les analystes
Si l’énergie concentre l’attention, l’examen de l’inflation sous-jacente — qui exclue les prix volatils de l’alimentation et de l’énergie — confirme que le phénomène gagne l’ensemble de l’économie. Cet indice a progressé de 0,3 % en septembre, portant sa variation sur douze mois à 2,6 %, contre 2,4 % le mois précédent. Des hausses notables ont été enregistrées dans des secteurs divers, à l’instar de l’habillement pour hommes et enfants ou des équipements de loisirs, tandis que le coût du logement a progressé de 0,4 % en un mois. Heather Long, économiste en chef de la Navy Federal Credit Union, a souligné qu’il existe un écart important et que l’inflation ne se limite pas à un simple choc pétrolier.
George Brown a déclaré selon Bolsamania : « Bien que les prix de l’énergie puissent monopoliser les titres de la presse, le chiffre de l’IPC américain publié aujourd’hui suggère que le problème de l’inflation est bien plus profond. »
Cette diffusion des hausses de prix à travers les services et les biens manufacturés renforce le sentiment d’un ancrage durable de l’inflation, contredisant l’hypothèse d’un simple choc transitoire lié aux matières premières.
La Réserve fédérale face au dilemme des taux d’intérêt
Face à ces chiffres supérieurs aux prévisions, les marchés financiers ont immédiatement révisé leurs anticipations concernant la politique monétaire de la Réserve fédérale. Selon l’outil FedWatch de CME Group, la probabilité d’une augmentation d’un quart de point des taux directeurs lors de la réunion prévue les 27 et 28 octobre a grimpé, tandis qu’une part significative des investisseurs n’exclut plus une nouvelle action corrective d’ici la fin de l’année.
Cette perspective d’un durcissement monétaire prolongé a immédiatement entraîné une forte réaction sur les marchés obligataires. Le rendement du bon du Trésor à dix ans s’est tendu pour s’établir au-delà de 5,2 %, tandis que les indices boursiers de Wall Street ont ouvert en net repli, pénalisés par la crainte que des coûts d’emprunt élevés ne pèsent sur l’activité des entreprises et sur les investissements technologiques.
À ne pas manquer